يمكنك التواصل معنا فوراً عبر واتساب من الزر في أسفل اليسار
وُلد هذا المقال من سؤال حقيقي: هل يمكن لشخصين شراء منزل معاً في بريطانيا؟ الجواب القصير نعم. والجواب الطويل أن اسم كل مالك في صحيفة الملكية وحجم حصته يغيّران كل شيء، من رسم الدمغة إلى الميراث.
كم اسماً يمكن أن يُسجَّل في صحيفة الملكية؟
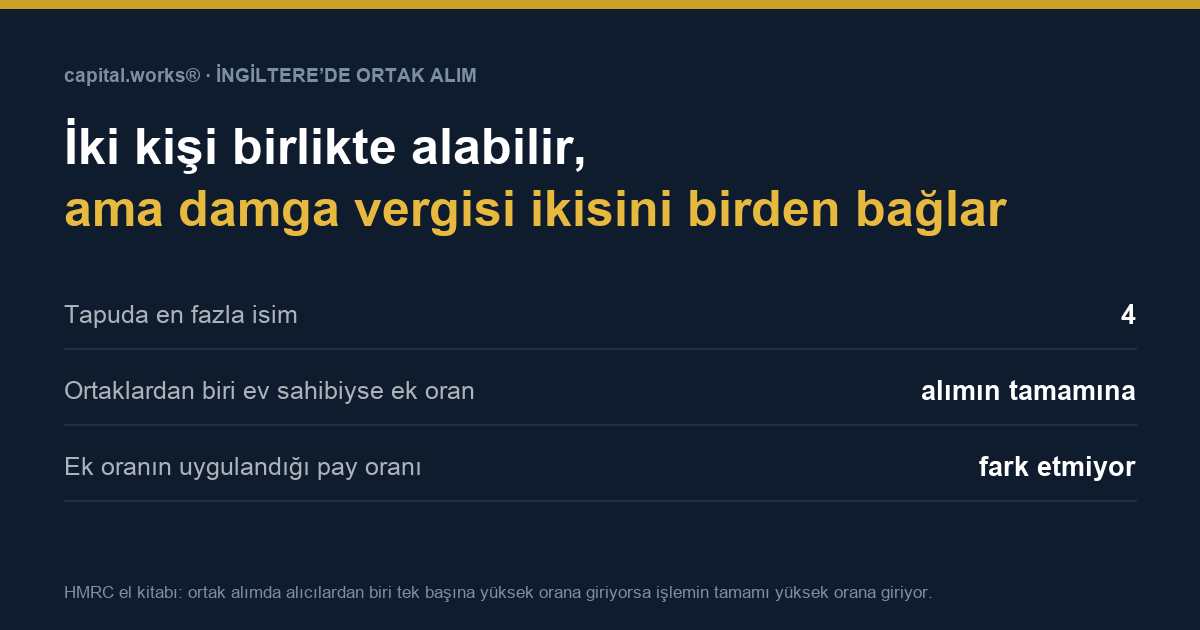
يسجّل مكتب السجل العقاري البريطاني أربعة أسماء كحد أقصى على العقار. وإذا كانت المجموعة أكبر من ذلك، يحتفظ هؤلاء الأربعة بالعقار على سبيل الأمانة لصالح الباقين، وتُحدَّد الحصص الفعلية في وثيقة منفصلة.
هناك شكلان للملكية المشتركة، وتصحيح الاختيار الخاطئ لاحقاً مكلف
الملكية المشتركة غير المقسّمة (joint tenants). لا تُقسَّم الحصص هنا، بل يملك الجميع العقار بالكامل معاً. وعند وفاة أحد المالكين تنتقل حصته تلقائياً إلى الآخر دون النظر إلى الوصية. وهذا هو الخيار المعتاد للأزواج.
الملكية المشتركة المقسّمة (tenants in common). هنا تكون الحصص محدَّدة: قد تكون 50 و50، أو 70 و30. وعند وفاة أحد المالكين لا تنتقل حصته تلقائياً إلى الآخر، بل تذهب إلى ورثته وفق وصيته. وهذا هو الهيكل المناسب للشركاء والأشقاء والأصدقاء الذين يضعون مبالغ متفاوتة.
هذا الاختيار إجراء قانوني من اختصاص المحامي. نحن ندير العملية ومسار المستندات، أما هيكل الملكية في صحيفة العقار فيضعه محاميكم.
المأزق الحقيقي في رسم الدمغة
هذه هي النقطة الأكثر إغفالاً في الشراء المشترك، ولذلك أكتبها بوضوح. إذا كان أي من المشترين المشتركين يملك عقاراً سكنياً في أي مكان في العالم، فإن رسم الدمغة الإضافي للمسكن الثاني يُطبَّق لا على حصة ذلك الشخص بل على كامل قيمة الشراء.
يصوغ دليل مصلحة الضرائب البريطانية ذلك على النحو التالي: في الشراء المشترك، إذا كان أي من المشترين يدخل في نطاق النسب الأعلى عند النظر إليه منفرداً، فإن المعاملة بكاملها تدخل في نطاق النسب الأعلى. وصغر الحصة لا يغيّر شيئاً.
مثال ملموس: شخص يشتري منزله الأول في لندن بالاشتراك مع شقيق يملك شقة في إستنبول. وحتى لو كانت حصة الشقيق 10 في المئة فقط، فإن نسبة المسكن الإضافي تُحسب على كامل قيمة الشراء.
والمنطق نفسه يسري على الرسم الإضافي لغير المقيمين: إذا لم يُعدّ أحد المشترين مقيماً في بريطانيا، يُطبَّق الرسم على كامل المعاملة.
تتغيّر النسب من فترة إلى أخرى. وللحصول على الأرقام الحالية وحساب حالتكم استخدموا حاسبة رسم الدمغة لدينا. وجدول الشرائح وتفاصيل الرسوم الإضافية موجودة في دليلنا لشراء منزل في بريطانيا.
هناك استثناء واحد
الشخص الذي لا يملك أي حق منفعة في العقار الآخر لا يُعدّ مشترياً مشتركاً. لكن ذلك يجب أن يُوثَّق كتابةً، فالإقرار الشفوي لا يكفي.
ما الذي يتغيّر في جانب التمويل العقاري؟
- يقيّم المُقرض جميع المتقدمين معاً: تُجمع المداخيل، لكن تُجمع كذلك الالتزامات، من أرصدة بطاقات الائتمان إلى نفقات الإعالة.
- كل من يُسجَّل في صحيفة الملكية يُسجَّل عادةً في عقد التمويل أيضاً. والمالك المُسجَّل في الملكية دون أن يكون طرفاً في التمويل يُضعف ضمان المُقرض ولا يُقبل.
- المسؤولية عن السداد تضامنية: إذا لم يسدد أحد الشريكين، يمكن للمُقرض مطالبة الآخر بكامل المبلغ.
- كما أن السجل الائتماني لأحد المتقدمين يؤثر في الآخر.
وتختلف الشروط كذلك للمشترين المقيمين خارج بريطانيا، وقد جمعنا الخيارات في صفحة التمويل العقاري للاستثمار الإيجاري لدينا.
ماذا لو أراد أحدكما البيع؟
هذا هو الجزء الأكثر تجاهلاً في الشراء المشترك، وجوابه يُكتب قبل الشراء لا بعده. إقرار الأمانة (declaration of trust)، أي بيان الملكية، يُثبّت ما يلي: من ساهم بأي مبلغ، ومن يسدد الأقساط الشهرية، وهل للطرف الآخر حق الشفعة إذا أراد أحدهما الخروج، وكيف يُتخذ قرار البيع، وكيف تنعكس نفقات التجديد على الحصص.
وبدون هذه الوثيقة يصل الخلاف إلى المحكمة، والمحكمة تنظر إلى هيكل الملكية المسجَّل لا إلى المبالغ المدفوعة. فإذا اختير شكل الملكية غير المقسّمة، تُعدّ الحصص متساوية حتى لو دفع أحد الطرفين 80 في المئة.
الدخل الإيجاري والضريبة
يُقسَّم الدخل الإيجاري بحسب الحصص ويُقرّ كل مالك بحصته على حدة، مستخدماً إعفاءه الشخصي وشريحته الضريبية. والمالكون المقيمون خارج بريطانيا يتقدّم كل منهم بتسجيل منفصل في نظام المالك غير المقيم. والتفاصيل في صفحة ضريبة الدخل الإيجاري لدينا.
ما يجب التحقق منه قبل القرار
- احسبوا رسم الدمغة معاً. فإذا كان أحد المشترين يملك مسكناً آخر، يتغيّر تقدير التكلفة بالكامل.
- اختاروا هيكل الملكية من البداية. فالفرق بين الملكية غير المقسّمة والملكية المقسّمة مكلف التصحيح لاحقاً.
- أعدّوا إقرار الأمانة مع عملية الشراء نفسها. فهو لا يُعدّ لاحقاً بعد أن ينشأ الخلاف.
- احسبوا القدرة التمويلية بصفتكم مشترين مشتركين. فكما تُجمع المداخيل تُجمع الالتزامات.
- تحدّثوا عن سيناريو الخروج. فقد يتزوج أحدكما وينتقل، وقد يرغب الآخر في التسييل، وجواب ذلك يجب أن يكون في العقد.
لنضع معاً سيناريو الشراء المشترك الخاص بكم: من يدخل بأي حصة، وكم سيكون رسم الدمغة، وما حجم القدرة التمويلية. تواصلوا معنا