شراء عقار في الخارج هو أكبر عملية شراء مفردة في حياة معظم الناس. وعندما يسير شراء عقار خارجي على نحو خاطئ فالسبب عادةً ليس اختيار العقار الخطأ؛ بل عدم طرح الأسئلة الصحيحة قبل توقيع العقد. والأسئلة السبعة أدناه هي التي نمرّ عليها دائماً في محادثاتنا الأولى. فإن استطعت الإجابة عنها كلها اليوم فخطتك سليمة. وما لا تستطيع الإجابة عنه يدلّك على موضع البحث.
للاطلاع على الأسعار والضرائب وإجراءات الشراء كاملة، راجع دليلنا: دليل الاستثمار العقاري في الخارج
الأسئلة السبعة باختصار:
- لماذا أشتري هذا العقار: عائد أم استخدام أم انتقال؟
- ماذا يُضاف فوق السعر المعلن؟
- هل وضّحت التمويل مسبقاً؟
- ما البنية القانونية للعقار؟
- هل حساب عائدي إجمالي أم صافٍ؟
- من يجري الفحص النافي للجهالة وما الذي يغطيه؟
- ما خطة خروجي؟
1. شراء عقار في الخارج: هل هدفك العائد أم الاستخدام أم الانتقال؟
ثلاثة أهداف تقود إلى ثلاثة عقارات مختلفة. إذا كنت تركّز على العائد فإن الموقع يحدده الطلب الإيجاري لا الإطلالة: القرب من الجامعات والمستشفيات وخطوط النقل وتركّز أصحاب العمل. وإذا كان لاستخدامك الشخصي فإن المخطط ونطاق المدرسة وزمن الرحلة تتقدم. وإذا كنت تخطط للانتقال فينبغي أن يتوافق توقيت الشراء مع جدول تأشيرتك.
وعندما تختلط هذه الثلاثة يظهر عقار لا يُؤجَّر جيداً ولا تريد العيش فيه. فاكتب الهدف أولاً وانظر في العقارات بعد ذلك.
مفهوم خاطئ نقابله كثيراً: شراء مسكن لا يمنح حق الإقامة في المملكة المتحدة. فهما عمليتان منفصلتان ويمكن التخطيط لهما معاً، لكن إحداهما لا تحل محل الأخرى. وقد عرضنا التفاصيل في صفحة تصريح الإقامة لدينا .
2. ماذا يُضاف فوق السعر المعلن؟
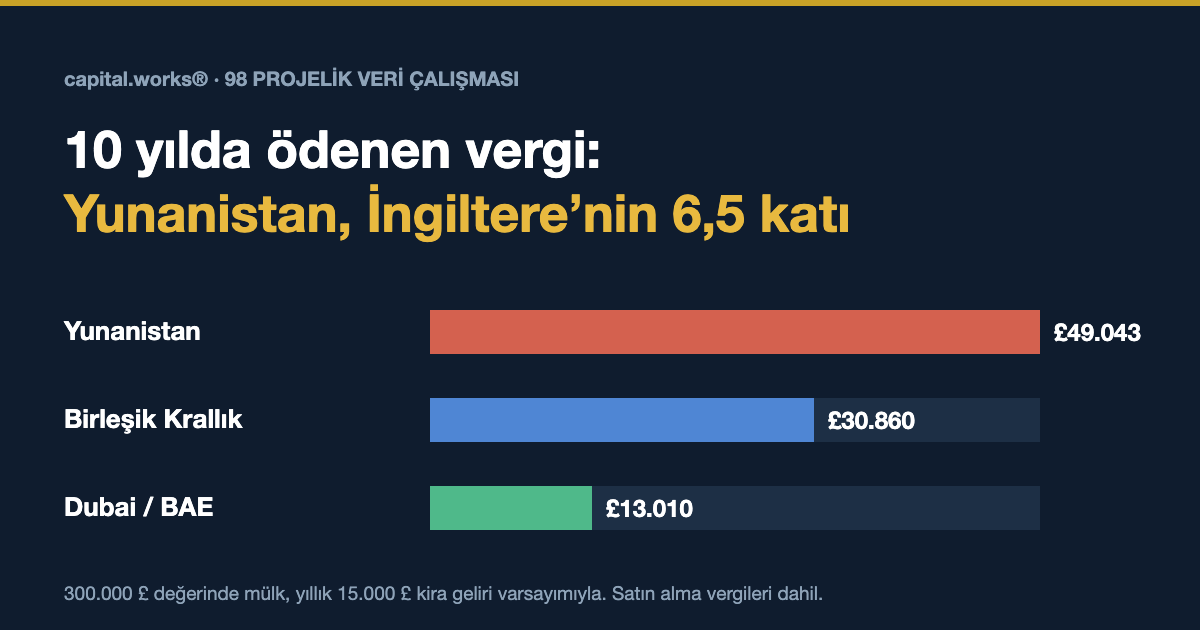
المشتري الذي يبني ميزانيته على السعر المعلن يُفاجأ غير مستعد عند الإنجاز. فشراء عقار في الخارج يضيف نسبة معتبرة فوق السعر في كلا السوقين.
المملكة المتحدة
يُحتسب رسم الدمغة على شرائح: صفر حتى £125,000، و2% بين £125,001 و£250,000، و5% بين £250,001 و£925,000. ويمكن أن تُضاف إلى ذلك علاوتان: لمن يملك أكثر من مسكن، 5%، ولغير المقيمين في المملكة المتحدة تُضاف 2%. وتُطبَّق كلتاهما على كامل الثمن.
| مسكن ثانٍ بقيمة £400,000 ومشترٍ مقيم في الخارج | المبلغ |
|---|---|
| Kademeli SDLT | 10.000 £ |
| علاوة المسكن الإضافي (5%) | 20.000 £ |
| علاوة غير المقيم (2%) | 8.000 £ |
| Toplam damga vergisi | 38.000 £ |
أي نحو 9.5% من السعر، إضافة إلى أتعاب المحامي وعمليات البحث في الملكية والبيئة والتقييم ورسم ترتيب القرض إن وُجد.
دبي
رسم النقل لدى دائرة الأراضي في دبي (DLD) هو 4%من الثمن، وبحسب العرف السوقي يدفعه المشتري. ويُضاف إلى ذلك في العقارات من 500,000 درهم فأكثر رسم مكتب أمين قدره 4,200 درهم، ورسم إصدار سند بقيمة 580 درهماً للشقة، وعمولة وساطة عادةً 2% إضافة إلى ضريبة القيمة المضافة، وإذا أخذت قرضاً فرسم تسجيل بنسبة 0.25% من مبلغ القرض. وفي شقة بقيمة 1,500,000 درهم تتجاوز هذه البنود 95,000 درهم إجمالاً.
النسب سارية حتى أغسطس 2026 وقد تتغيّر. فأكّد الرقم الحالي قبل تقديم عرض؛ ويمكننا إجراء الحساب معاً لمعاملتك الخاصة.
3. هل وضّحت التمويل مسبقاً؟
كثيراً ما يكون رسم الحجز غير قابل للاسترداد. ولا ينبغي التخطيط لموافقة القرض حول الشراء؛ بل التخطيط للشراء حول موافقة القرض. وفي إنجلترا يكون مجمّع البنوك التي تقرض المقيمين في الخارج أضيق؛ وفي عمليات الشراء بغرض التأجير ينظر التقييم لا إلى راتبك بل إلى الأداء الإيجاري للعقار، ويبقى الحد الأقصى لنسبة القرض إلى القيمة أدنى عادةً. وفي دبي تكون تلك النسبة للمشترين غير المقيمين أدنى بدرجة أخرى.
كما تؤثر العملة التي تتقاضى بها دخلك على قرار البنك. وإذا كنت تملك عملاً فقد تدخل في الحسبان خيارات تتجاوز التمويل السكني مثل القرض الجسري وتمويل التطوير والمشاريع. وقد قارنّاها في صفحة التمويل لدينا .
4. ما البنية القانونية للعقار؟
قد تكون شقتان بالسعر نفسه شيئين مختلفين تماماً من الناحية القانونية.
إنجلترا: تملّك حر أم حق انتفاع؟
الشقق في معظمها بحق انتفاع. وما يلزمك النظر فيه: المدة المتبقية من الانتفاع والإيجار الأرضي السنوي ومبلغ رسوم الخدمة ومنحنى ارتفاعها خلال السنوات الخمس الأخيرة وأعمال الصيانة الكبرى المخططة ووثائق واجهة المبنى. وعندما تنخفض المدة المتبقية دون 80 عاماً ترتفع تكلفة التمديد بوضوح ولا تقرض بعض البنوك.
دبي: مناطق التملّك الحر وحالة المشروع
يستطيع المشترون الأجانب تملّك العقارات في مناطق التملّك الحر المحددة. وفي الشراء على المخطط تأكّد من أن الدفعات لا تذهب إلى جيب المطوّر بل إلى حساب ضمان ، ومن أن المشروع مسجّل لدى RERA وأن عقدك مُقيَّد في نظام Oqood. وسجل التسليم السابق للمطوّر يخبرك أكثر مما تخبرك صورة الكتيب.
5. هل حساب عائدك إجمالي أم صافٍ؟
العائد المذكور في الإعلانات إجمالي في معظم الأحيان: الإيجار السنوي مقسوماً على السعر. أما صافي العائد فهو ما يبقى بعد خصم ما يلي:
- رسوم الخدمة والإيجار الأرضي
- رسم الإدارة
- فترة الشغور؛ ومن الواقعي افتراض أسبوعين إلى أربعة أسابيع في السنة
- التأمين والصيانة والتجديد الدوري
- وفي إنجلترا ضريبة الدخل الإيجاري؛ وهناك نظام تسجيل منفصل للملّاك المقيمين في الخارج، وإن لم يوجد تسجيل يطبّق الوكيل اقتطاعاً من المنبع
الشقة التي تبدو بعائد إجمالي 6% تنخفض بسهولة إلى نطاق 3.5 إلى 4% بعد هذه البنود. وفي جانب دبي لا توجد ضريبة على الدخل الإيجاري، لكن رسوم الخدمة للمتر المربع قد تكون مرتفعة وتُفوتر تكلفة التبريد على حدة.
وإذا كنت تشتري عقاراً يحتاج إلى أعمال فضع ميزانية التجديد في الحساب من اليوم الأول؛ وفي جانب التجديد نستخرج التكلفة والجدول الزمني معك.
6. من يجري الفحص النافي للجهالة وما الذي يغطيه؟
مستشار البائع أو المطوّر لا يجري الفحص نيابة عنك. ففي إنجلترا اعمل مع محامٍ مستقل : سجل الملكية وعمليات البحث لدى البلدية والمرافق وشهادة أداء الطاقة وتقرير مسح بمستوى يناسب عمر المبنى. وفي المباني القديمة كثيراً ما يكون أدنى مستوى من التقارير غير كافٍ.
وفي دبي تحقّق من سجل الملكية عبر DLD واطّلع على تسجيل المشروع لدى RERA ونسبة إنجازه واطلب من إدارة المبنى تاريخ رسوم الخدمة. والقاعدة في السوقين واحدة: انظر في الوثيقة قبل أن تدفع المال.
7. ما خطة خروجك؟
القدرة على البيع جزء من الخطة بقدر شراء العقار في الخارج. فوضّح ما يلي من البداية: كم يستغرق بيع العقار في المتوسط، وإلى أي فئة من المشترين ستبيع، وهل في قرضك رسم سداد مبكر، وماذا سيكون الالتزام الضريبي عند البيع. وفي إنجلترا هناك مهلة 60 يوماً للإبلاغ والدفع عند بيع مسكن من قِبل مقيم في الخارج؛ ويُقدَّم الإبلاغ حتى لو لم تُستحق ضريبة. وفي دبي لا توجد ضريبة أرباح رأسمالية، لكن نقل عقار على المخطط قد يتطلب موافقة المطوّر ونسبة معينة من الدفع.
وهناك العملة أيضاً. فإذا كان دخلك بعملة غير الجنيه الإسترليني أو الدرهم فإن النتيجة مقيسةً بمالك تتغيّر حتى لو لم تتغيّر قيمة العقار.
قائمة تحقق سريعة لشراء عقار في الخارج
- كتبت هدف الشراء في جملة واحدة
- حسبت التكلفة الإجمالية شاملةً الضرائب والرسوم
- لديّ موافقة مبدئية على القرض وأعرف الحد الأقصى للمبلغ
- تملّك حر أم حق انتفاع، والمدة المتبقية ورسوم الخدمة معروفة
- حسبت صافي العائد مع فترات الشغور والتكاليف
- لديّ محامٍ مستقل ونطاق الفحص محدد
- ناقشت سيناريو البيع والإبلاغ الضريبي وأثر العملة
الأسئلة الشائعة
هل يمنح شراء مسكن في المملكة المتحدة حق الإقامة؟
لا. فشراء مسكن لا يُنشئ تأشيرة أو حق إقامة في المملكة المتحدة. وتُبنى الإقامة عبر مسار طلب منفصل ويمكن التخطيط لها إلى جانب شراء عقار، لكن إحداهما لا تحل محل الأخرى.
هل أستطيع الحصول على تمويل عقاري بصفتي أجنبياً؟
في الملفات المناسبة، نعم. ففي إنجلترا يوجد مجمّع أضيق من البنوك التي تقرض المقيمين في الخارج؛ وفي عمليات الشراء بغرض التأجير ينظر التقييم لا إلى الراتب بل إلى الأداء الإيجاري للعقار. وفي دبي يكون الحد الأقصى لنسبة القرض إلى القيمة للمشترين غير المقيمين أدنى عادةً.
هل أستطيع إدارة العملية من البلد الذي أنا فيه؟
نعم. فالحجز وطلب القرض والتنسيق مع المحامي وخطوات التسليم يمكن تنفيذها كلها عن بُعد. وحيث يلزم توقيع يُستخدم توكيل.
لنجب عن هذه الأسئلة السبعة معاً
إذا كنت مستعداً لشراء عقار في الخارج فشارِكنا ميزانيتك وهدفك باختصار؛ وسنعرض الخيارات التي تناسبك في جانبي إنجلترا ودبي وجدول التكلفة الإجمالية. والمحادثة الأولى لحصولك على المعلومات ولا تُنشئ أي التزام.
اطلب تقييماً أولياً مجانياً ya da تصفّح المشاريع في قائمتنا.
capital.works اسم تجاري لشركة YATIRIM UK LIMITED ووسيط ائتمان مرخّص من FCA في المملكة المتحدة. وهذا المقال للمعلومة العامة؛ وليس مشورة استثمارية أو قانونية أو ضريبية شخصية. ونسب الضرائب والرسوم معطاة حتى أغسطس 2026 وقد تتغيّر. فاستشر مستشاراً مرخّصاً لحالتك الخاصة.
إجابات عن الأسئلة الأكثر شيوعاً حول هذا الموضوع: هل يمكن شراء عقار في دبي بالتقسيط؟ كيف تعمل خطط الدفع